감액배당:
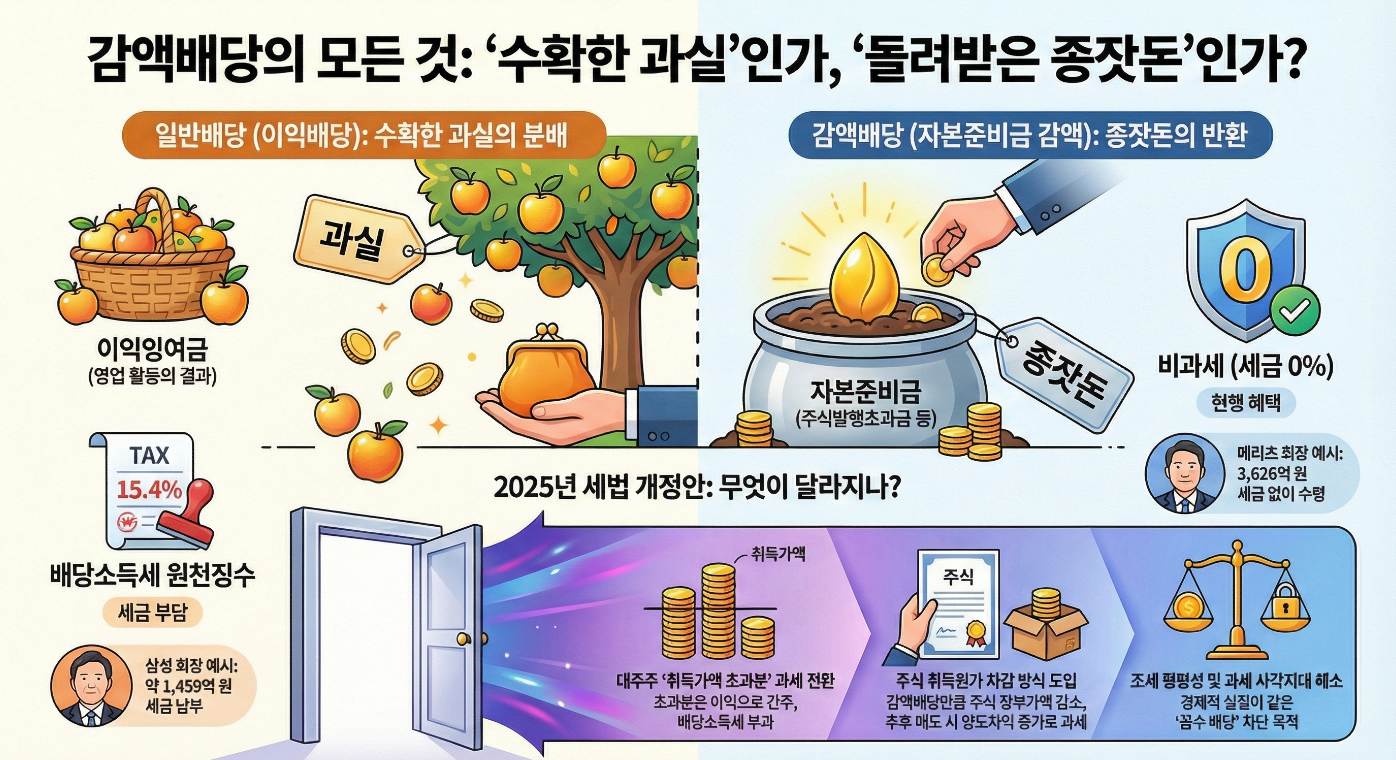
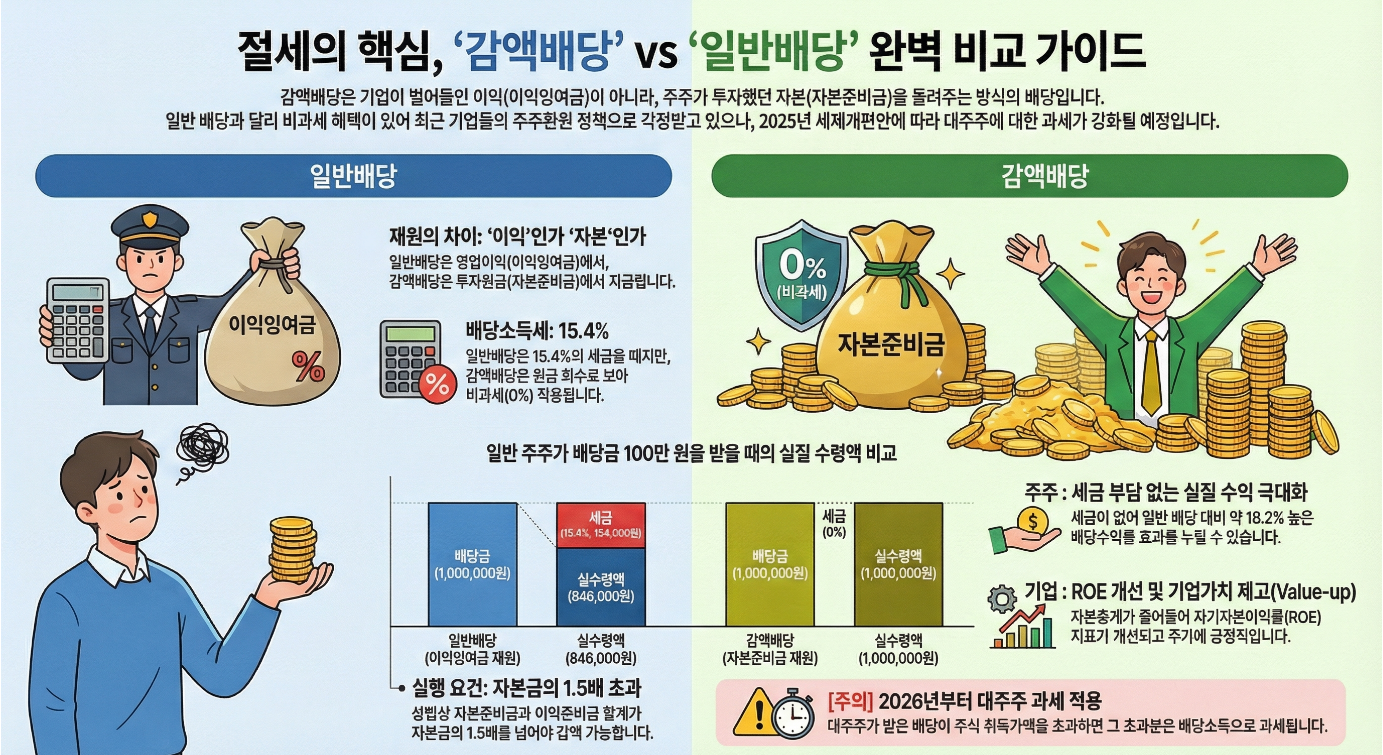
감액배당이란 기업이 영업활동으로 벌어들인 '이익'이 아니라, 주주가 회사에 납입했던 ‘자본준비금(또는 자본잉여금)’을 재원으로 주주에게 현금을 돌려주는 배당 방식입니다.
즉 일반배당이 농사를 지어 수확한 ‘과실(Fruit)’을 나누는 것이라면, 감액배당은 농사를 위해 냈던 ‘종잣돈(Seed Money)’의 일부를 다시 돌려받는 것과 같습니다.
주식발행초과금과 같은 자본잉여금은 성격상 주주가 직접 납입한 자본의 성격이 강하기 때문에, 현행법은 이를 ‘이익의 분배’가 아닌 ‘투자 원금의 반환’으로 보아 비과세 혜택을 부여해 왔습니다.
일반배당 vs. 감액배당:
두 방식은 주주에게 현금이 지급된다는 점은 같으나, 재무적 성격과 세무 처리에서 본질적인 차이를 보입니다
| 구분 | 일반배당 | 감액배당 |
| 재원 출처 | 이익잉여금 | 자본준비금 |
| 경제적 실질 | 기업이 창출한 이익의 분배 | 주주가 투자한 원금의 반환 |
| 과세 여부 | 15.4% 원천징수 | 비과세 (원칙적 세금 없음) |
| 회계상 영향 | 이익잉여금 즉시 감소 | 자본준비금의 이익잉여금 전입 후 감소 |
| 금융소득종합과세 | 포함 대상 (2,000만원 초과 시) |
제외 대상 (비과세 항목) |
| 2025 개편 영향 | 변동사항 없음 | 대주주 등 취득가액 초과분 과세 |
감액배당은 형식적으로는 ‘배당’이라는 이름을 사용하지만, 세법상 성격은 일반배당과 다릅니다.
일반배당이 기업이 창출한 이익을 주주에게 분배하는 행위라면, 감액배당은 회사 자본을 감소시켜 주주가 투자한 원금을 일부 환급하는 구조에 가깝습니다.
이러한 법적·경제적 실질의 차이 때문에 세무 처리도 달라집니다. 일반배당은 배당소득으로 분류되어 지급 시점에 15.4%가 원천징수되고, 일정 금액을 초과하면 금융소득종합과세 대상이 됩니다. 반면 감액배당은 원칙적으로 투자원금의 반환으로 보아 배당소득세가 즉시 원천징수되지 않습니다. 즉, 지급 시점에서 세금이 부과되지 않는 것이 일반적입니다.
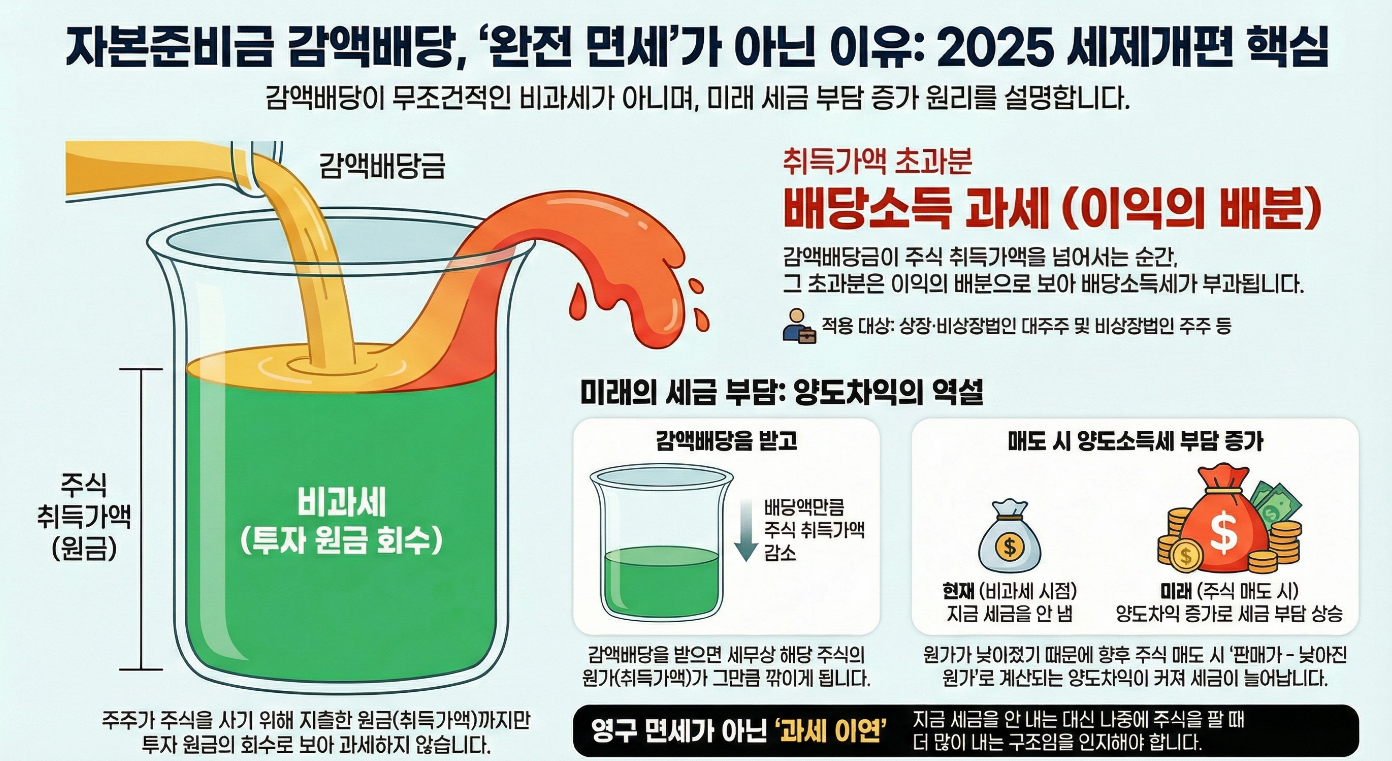
다만 이는 ‘완전한 면세’가 아니라, 취득가액 범위 내에서는 과세하지 않는다는 의미입니다. 감액배당 금액이 주식 취득가액을 초과하는 경우 그 초과분은 배당소득으로 보아 과세 대상이 됩니다. 또한 취득가액은 그만큼 감소하게 되어 향후 주식 매도 시 양도차익이 커질 수 있습니다.
감액배당의 실익과 리스크: 장점과 단점
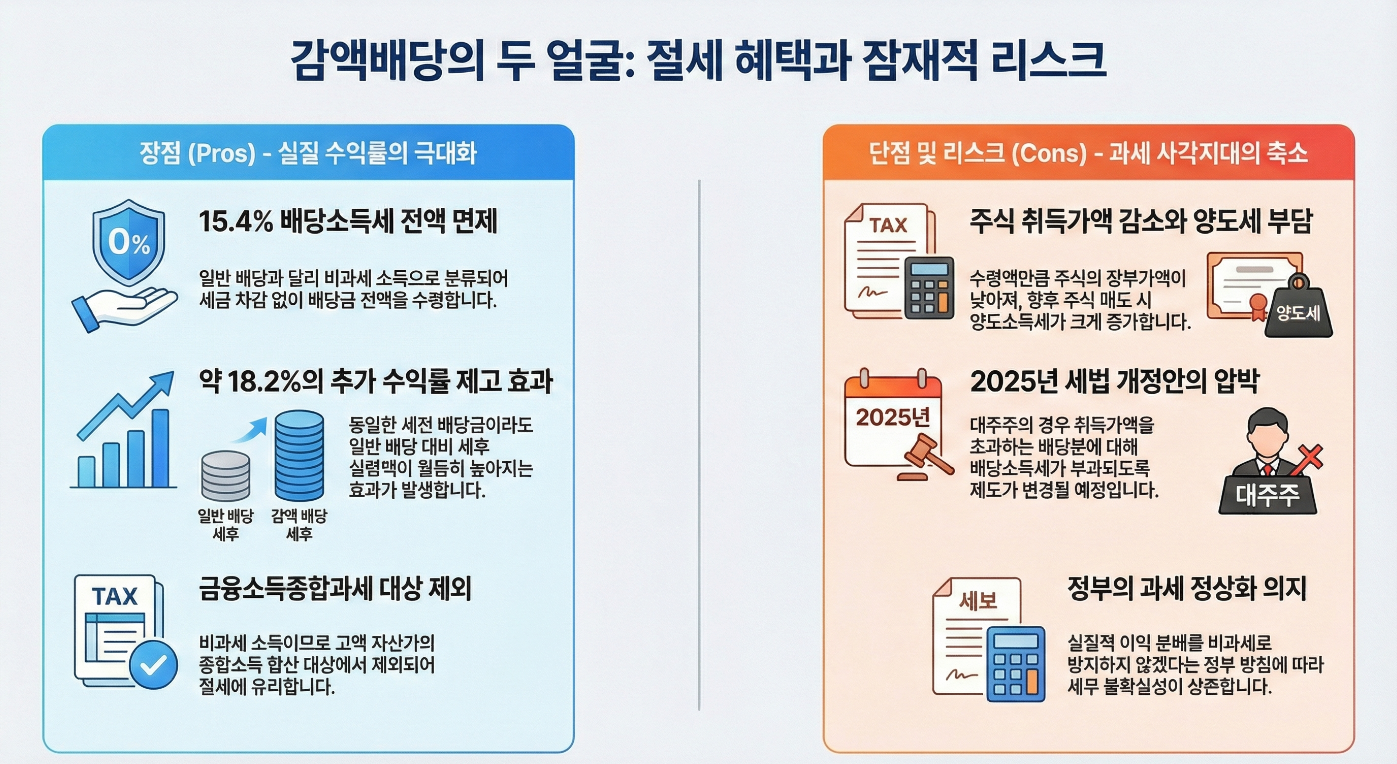
장점 (Pros)
- 실수령액 극대화: 15.4%의 배당소득세가 면제되므로, 동일한 세전 배당금이라도 일반 배당 대비 약 18.2% 높은 수익률 제고 효과가 발생합니다. 100억 원을 배당받을 때 일반배당은 약 51억 원(종합과세 감안 시) 수준만 손에 쥐지만, 감액배당은 100억 원 전액을 수령할 수 있어 실차익이 매우 큽니다.
- 금융소득종합과세 회피:
비과세 소득이므로 고액 자산가의 종합소득 합산 대상에서 제외되어 자산가들의 절세 수단으로 각광받아 왔습니다.
단점 및 리스크 (Cons)
- 주식 취득가액의 감소:
감액배당은 원금 반환이므로 수령한 금액만큼 주식의 장부가액(취득가액)이 낮아집니다. 이는 향후 주식 매도 시 양도차익을 인위적으로 키워 양도소득세 부담을 가중시키는 결과를 초래합니다.
📌 상황
주식 매수: 10,000원
감액배당: 2,000원 수령 (비과세)
→ 새 취득가액 = 8,000원으로 조정됨
📌 이후 12,000원에 매도하면?
① 감액배당이 없었다면
양도차익 = 12,000 − 10,000 = 2,000
② 감액배당이 있었다면
양도차익 = 12,000 − 8,000 = 4,000
따라서 과세 대상 차익이 커지게 됩니다.
- 세제 개편에 따른 불확실성:
정부가 실질적 이익 분배를 비과세로 방치하지 않겠다는 의지를 보임에 따라, 과거와 같은 무조건적인 절세 전략은 수정이 불가피합니다.
2025년 세제개편안: 달라지는 감액배당 과세
자본준비금 감액배당 과세 범위 합리화
- 취득가액 초과분 배당소득 과세:
자본준비금 재원 배당액이 주주의 주식 취득가액(투자 원금)을 초과하는 경우, 이는 더 이상 원금 반환이 아닌 ‘실질적 이익 분배’로 간주하여 초과분에 대해 배당소득세를 부과합니다. - 대주주 기준 환원 및 과세 대상 확대:
가장 주목할 점은 상장주식 양도소득세 대주주 기준이 종목당 50억 원에서 10억 원으로 환원된다는 것입니다(소득령 개정안). 이로 인해 감액배당 과세 대상인 ‘대주주 등’의 범위가 비약적으로 넓어져, 이전보다 훨씬 많은 투자자가 과세권에 포함될 전망입니다. - 법인주주 과세 정상화:
법인주주의 경우 수령한 배당금을 장부가액 한도 내에서만 익금불산입하고, 초과분은 즉시 과세합니다. 이는 배당 시점에는 세금을 줄여주되 추후 주식 처분 시점에 ‘익금산입(Inclusion in Gross Income)’을 통해 법인세를 정산하게 함으로써 과세 이연 효과를 합리적으로 조정하려는 의도입니다.
긴 글 읽어주셔서 감사드립니다
'소소한 투자 > 주식공부' 카테고리의 다른 글
| CJ제일제당, 글로벌 시장과 신성장 동력 확보를 위한 한걸음 (3) | 2026.02.16 |
|---|---|
| 베이비컷? 빅컷? 미국 금리인하 확률 보는곳 의미 핵심정리 (1) | 2024.09.15 |
| 매크로란? 거시경제 경제지표 GDP 실업률 개념 핵심정리 (14) | 2024.09.07 |
| 연착륙? 경착륙? 소프트랜딩 하드랜딩 의미 차이점 사례 간단정리 (0) | 2024.08.22 |
| 미국 연방준비제도 FED란? 역할 구성요소 간단정리 (0) | 2024.08.22 |


