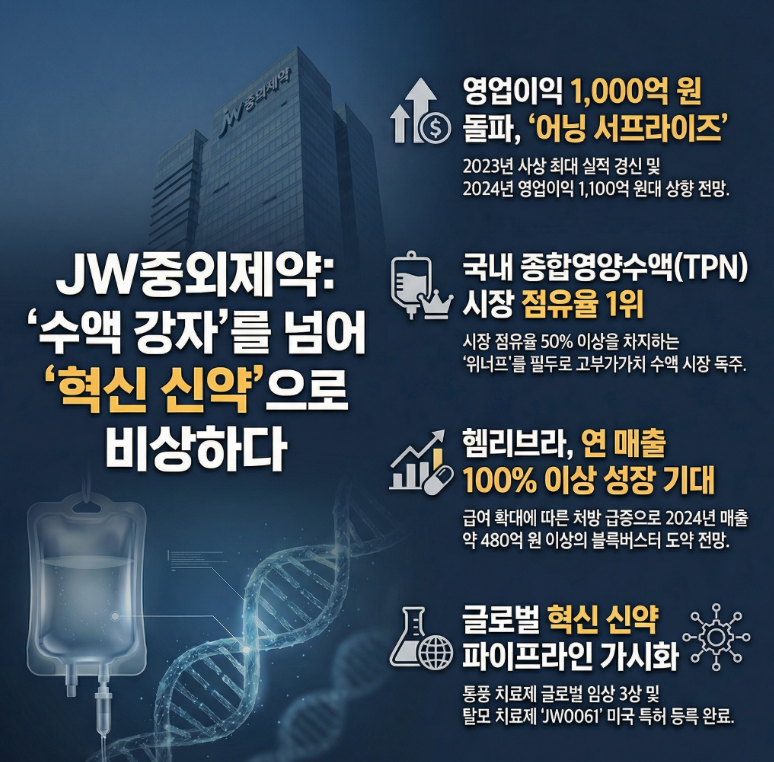
흔히 JW중외제약 하면 병실에 걸린 링거를 떠올리곤 한다. 영업직으로 일하는 저도 그랬구요. 그런데 최근 실적을 보니 생각이 조금 달라졌습니다. 2023년 영업이익이 1,043억 원(Hana Securities 자료 기준). 단순한 회복이 아니라, 수익 구조 자체가 바뀌고 있다는 느낌입니다. 이번 글에서는 JW중외제약이 어떻게 체질을 바꾸고 있는지 정리해보겠습니다.
TPN 시장 50% 이상 점유, 생각보다 강하다
JW중외제약은 수익성이 낮은 기초수액의 한계를 넘어, 환자에게 필요한 영양분을 집중 공급하는 종합영양수액(TPN) 시장에서 압도적인 '경제적 해자'를 구축했습니다.
- 국내 3체임버 TPN 시장 점유율 52.7%.
사실상 절반 이상입니다. 대표 제품 ‘위너프’가 51% 이상을 차지하고 있고, 라인업도 소용량부터 고단백 제품까지 세분화되어 있습니다. 당진 공장 증설로 연간 생산능력도 1,400만 개 수준까지 확대됐다고 하죠. 이건 단순 점유율이 아니라
규모의 경제 + 공급 안정성 + 병원 네트워크
가 결합된 구조입니다. 저는 이 부분이 생각보다 중요하다고 봅니다. 제약 산업에서 ‘안정적인 현금 흐름’은 결국 R&D의 기반이 되니까요.
헴리브라, ‘반쪽 시장’에서 일군 기적
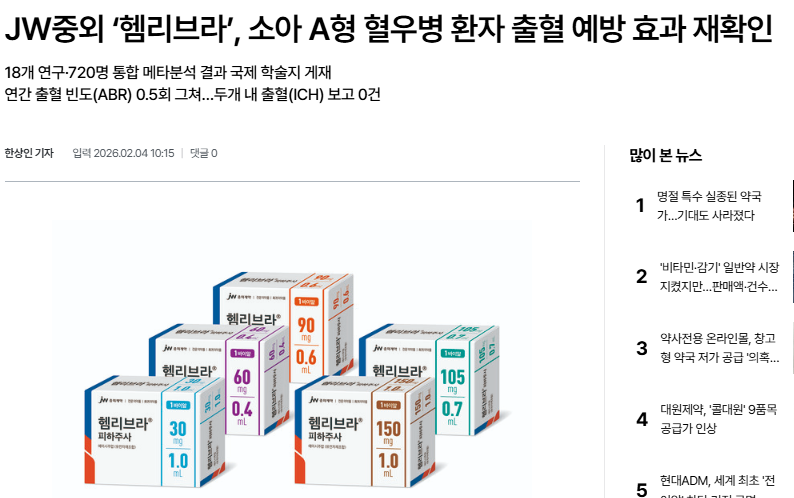
혈우병 치료제 헴리브라는 기존 8인자 제제와 달리 응고 인자를 ‘보충’하는 게 아니라 역할을 ‘모방’하는 기전입니다. 투약 편의성도 개선됐습니다. 정맥주사 중심 → 피하주사, 투약 간격도 길어졌습니다. 2023년 매출 약 236억 원 수준. 그런데 여기서 중요한 포인트는 아직 한국혈우재단 처방 목록에 완전히 포함된 상황이 아니라는 점입니다. 급여 요건 충족 환자 수를 단순 계산하면 시장 잠재력은 지금보다 훨씬 큽니다. 다만 여기서 주의할 건
‘잠재 매출 = 실제 매출’은 아니라는 점입니다.
보험, 급여, 협상, 처방 전환 속도 등 변수가 많습니다. 그래도 확실한 건 이 제품이 수익 구조에 의미 있는 역할을 하고 있다는 점입니다.
탈모 치료제 JW0061, 재생 접근
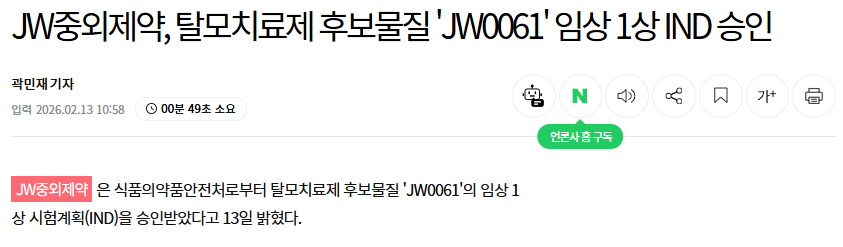
탈모 치료제 파이프라인 JW0061은 접근 방식이 다릅니다. 기존 치료제가 남성호르몬 억제 중심이었다면 이 후보물질은 모낭 줄기세포 경로(Wnt 신호전달 관련)를 자극하는 방식입니다.
즉,
억제가 아니라 재생
이라는 개념입니다.
오가노이드 시험에서 표준 치료제 대비 유의미한 모낭 생성 증가가 관찰됐다는 발표가 있었고, 미국 특허도 확보했다고 합니다. 다만 이건 아직 임상 초기 단계입니다. 제약에서 가장 어려운 건 ‘전임상 → 임상 → 상업화’로 이어지는 긴 여정입니다.
먼저 ‘임상 성공확률’의 기본 체력: 생각보다 낮습니다. 가장 널리 인용되는 업계 벤치마크(BIO/QLS/Informa 분석, 2011–2020)를 보면,
- 임상 1상 시작 → 최종 승인(시판)까지: 전체 평균 7.9%
- 그중 스몰몰레큘(화학합성 약): 7.5%
(JW0061이 소분자라면 여기에 더 가깝겠죠) - 암(oncology) 빼면(=대부분 만성/피부질환 포함) 9.3% 정도
즉, “임상 들어갔대!”는 말은 확률상 아직 10%도 안 되는 문 앞에 선거긴 합니다.
Wnt, STAT3 표적 신약들
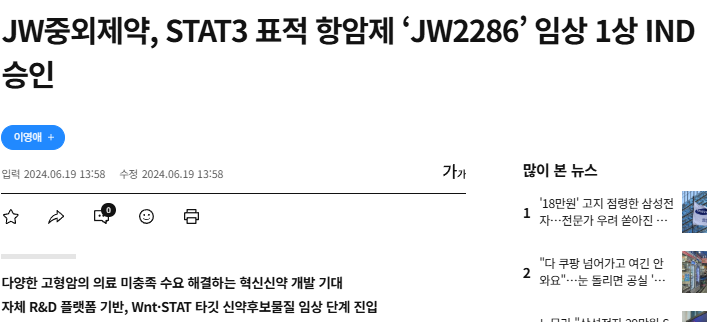
JW중외제약의 R&D 전략은 비교적 명확해 보입니다. 남들이 많이 하는 영역보다 기전 중심 타깃 공략.
- Wnt 표적(CWP291)
- STAT3 표적(JW2286 등)
- 통풍 치료제 에파미뉴라드(글로벌 임상 3상)
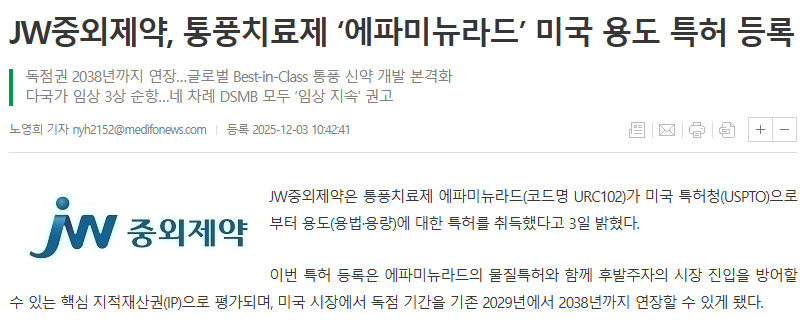
에파미뉴라드는 URAT1(hURAT1) 선택적 저해제로, 쉽게 말해 요산을 몸 밖으로 더 잘 빼내게 만드는 경구 통풍/고요산혈증 후보입니다. 임상 3상은 아시아 5개국, 588명 규모, 그리고 페북소스타트 대비 유효성/안전성을 보는 디자인으로 알려져 있어요. 그리고 저는 여기서 꽤 중요한 신호가 하나 더 있다고 봅니다.
- DSMB(독립적 안전성 모니터링 위원회)가 ‘계속 진행’ 권고를 했다는 보도
이건 성공 보장은 절대 아닌데요, 최소한 안전성에서 바로 ‘사형선고’ 맞고 중단된 케이스는 아니다… 이 정도 의미는 있어요.
또 기사에 따르면 임상 종료 예상일이 2026-04-19로 언급되기도 했습니다. 다만 이런 건 늘 그렇듯 등록 속도, 이탈률, 규제 커뮤니케이션 같은 변수로 흔들릴 수 있어요. “일정은 참고용” 정도로 보는 게 마음 편합니다.
JW중외제약은 지금
1️⃣ 필수의약품 기반 안정적 현금흐름
2️⃣ TPN·헴리브라 중심 수익성 강화
3️⃣ Wnt·STAT3 등 혁신 신약 도전
이 세 가지 축을 동시에 가져가고 있습니다. 예전의 ‘수액 회사’ 이미지와는 확실히 다릅니다. 다만 저는 이런 종목을 볼 때 항상 이렇게 생각합니다.
안정적인 캐시카우가
정말 혁신 R&D의 성공으로 이어질 수 있을까?
제약 산업은 하나만 성공해도 기업 가치가 크게 변하지만, 하나만 실패해도 리스크가 큽니다. 지금은 체질 개선 단계로 보이고, 앞으로는 임상 결과가 방향을 결정할 가능성이 높습니다.
긴 글 읽어주셔서 감사드립니다
'소소한 투자' 카테고리의 다른 글
| 급등한 신대양제지, 상장폐지는 99.9%일까? (1) | 2026.02.11 |
|---|---|
| 트럼프 그린란드 다보스 포럼 논란 요약 정리 (1) | 2026.01.21 |
| 포퓰리즘(populism)이란? 개념 영향 대표사례 알아보기 (3) | 2025.06.05 |
| 투자관련 용어정리 2편: 밈(Meme), 스톡홀름 증후군, 프레이밍(Framing) (2) | 2024.10.19 |
| 투자관련 용어정리 1편: FOMO, 확증편향, 손실회피 (4) | 2024.10.12 |


