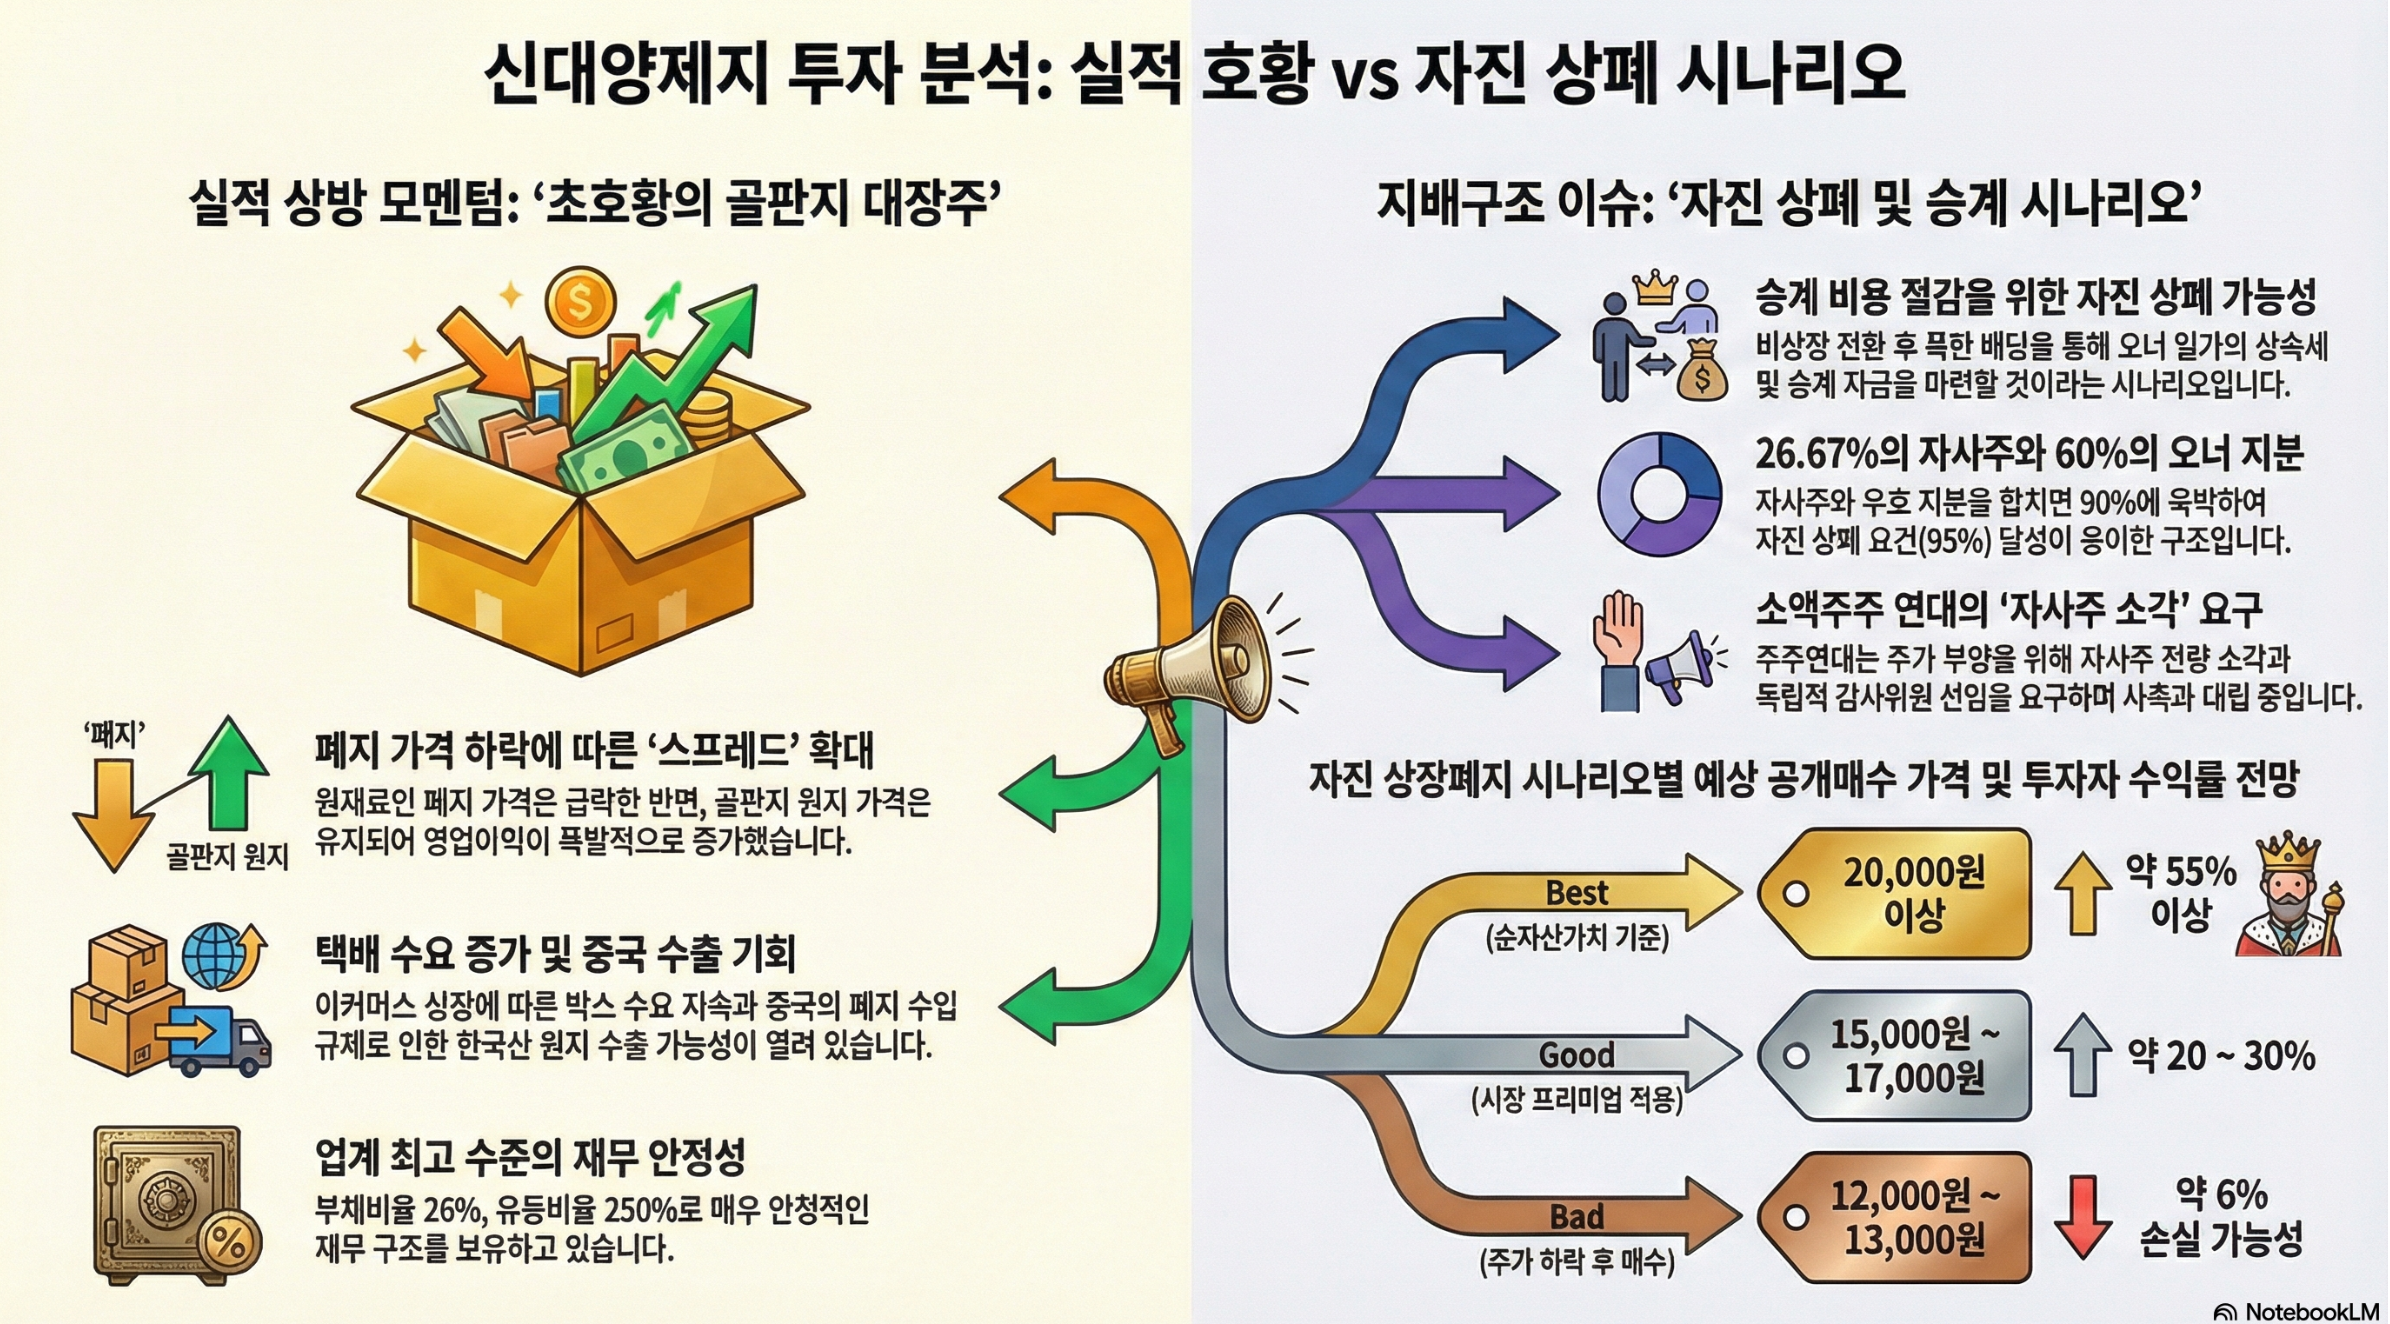
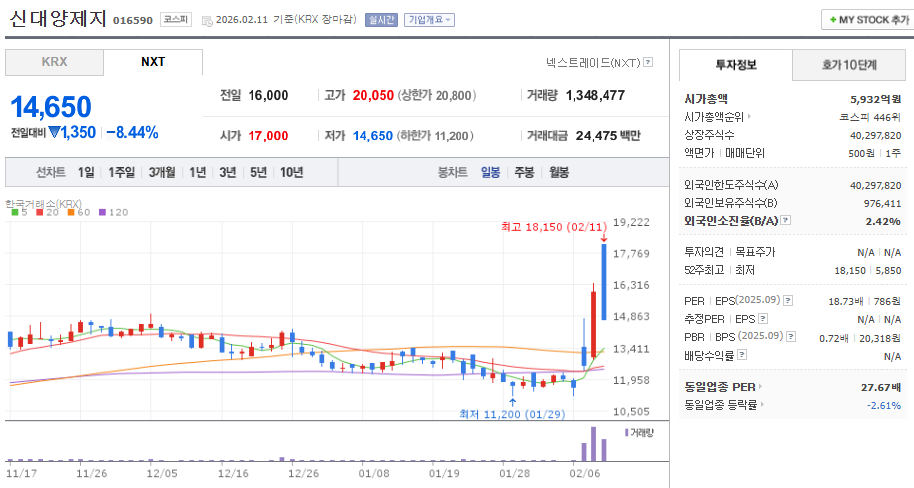
엊그제 오늘 급등이 나온 신대양제지라는 종목이 있습니다. 실적만 보면 꽤 괜찮은 회사입니다. 골판지 업계 점유율 약 20%대, 택배 물동량 증가의 수혜, 현금도 많구요. 저는 사실 구독 중인 네프콘 투자자분과 이웃인 블로그 글에서 처음 종목을 알게 되었고.. 이런 종목은 처음 매매해봤는데.. 주가 등락? 패턴이 되게 신기하네요.
이번 포스팅에서는 신대양제지의 지배구조 이슈를 정리해보겠습니당
이사회 구조: 사실상 가족회사
신대양제지 이사회를 보면 구조가 굉장히 단순합니다. 사내이사 6명 중 5명이 오너 일가입니다. 지분 구조까지 보면 더 분명해집니다.
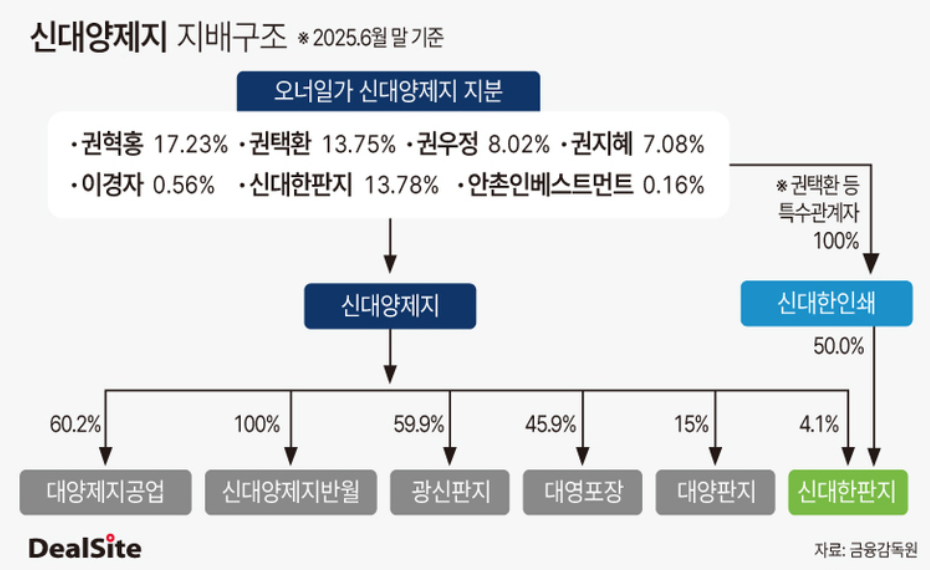
2026년 2월 10일 기준 주요 주주 현황을 보면 다음과 같습니다.
- 권혁홍 외 6인: 59.78%
(신대한판지: 18.91% 권혁홍: 16.41% 권택환: 8.62% 권우정: 8.02% 권지혜: 7.08% 이경자: 0.56%)
참고로 이경자 이사는 권혁홍 회장의 배우자입니다. - 자사주: 26.67%
도합 86.45%
권혁홍 권택환 두 주요주주의 보유지분이 줄고, 신대한판지 지분이 마이 늘었네요
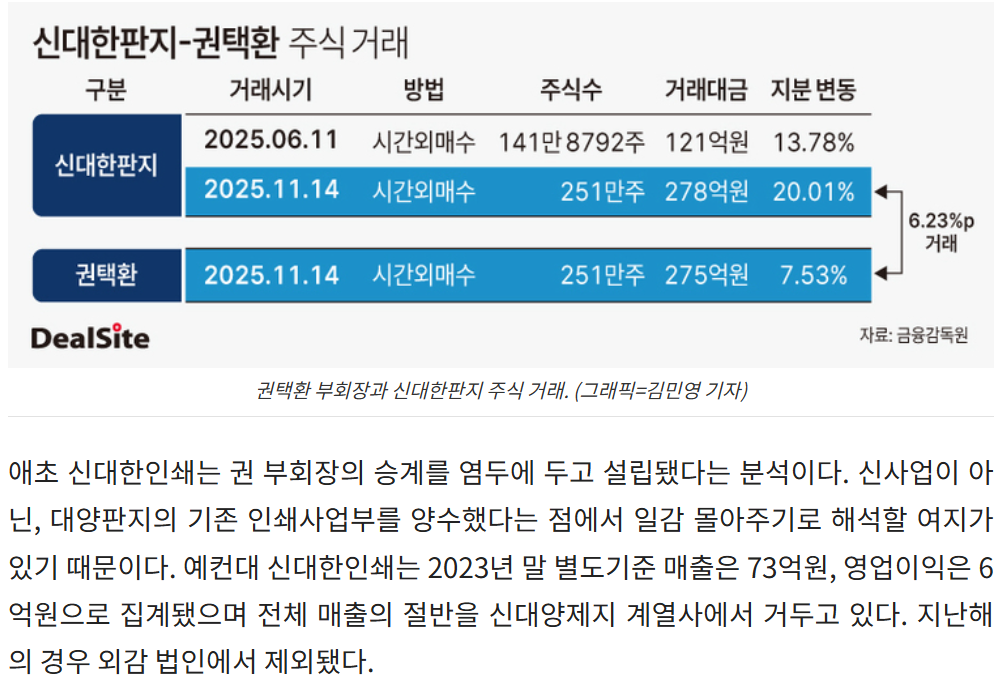
권택환 → 신대한인쇄(100%) → 신대한판지 → 신대양제지
오너 일가 및 특수관계인을 합치면 사실상 회사 의사결정의 절대적 지배권을 가지고 있는 구조입니다. 자사주는 의결권이 없지만, 경영권 방어 수단으로 활용될 수 있고 소각을 하지 않는 이상 주주가치 희석 요인이 되지요.
상장폐지 가능성, 왜 나오는 걸까
시장에서는 자진 상장폐지 가능성을 꽤 높게 보고 있습니다. 이유는 단순합니다.
- 오너 일가 지분 약 60%
- 자사주 포함 시 87%에 근접
- 95% 요건까지 8% 남짓
숫자만 보면 충분히 가능한 구조입니다. 그렇다면 왜 굳이 상장폐지를 할까요?
① 규제 회피
최근 정부는 밸류업, 주주충실의무 확대 등 소액주주 보호 방향으로 가고 있습니다. 상장 상태에서는 이런 규제를 피하기 어렵죠. 비상장으로 전환하면 공시 부담, 외부 감시, 주주 압박이 줄어듭니다.
② 이익 독점
안산공장 재건 투자 1,900억 원. 가동이 정상화되면 실적 개선 가능성도 있습니다. 그 전에 지분을 모으고 이후 이익을 오롯이 가져가는 구조를 만들 수 있습니다. 투자자 입장에서는 "좋아질 타이밍 직전에 나가는 것 아닌가?"라는 의문이 생길 수밖에 없습니다.
※ 자진 상장 폐지 시 오너 일가의 이득
무자본 승계의 기술
매출의 70%가 내부거래? 캐시카우 루프
결론: 투명성이 필요하다
긴 글 읽어주셔서 감사드립니다
'소소한 투자' 카테고리의 다른 글
| JW중외제약, 수액 원툴로 보기 어려운 이유 (0) | 2026.02.14 |
|---|---|
| 트럼프 그린란드 다보스 포럼 논란 요약 정리 (1) | 2026.01.21 |
| 포퓰리즘(populism)이란? 개념 영향 대표사례 알아보기 (3) | 2025.06.05 |
| 투자관련 용어정리 2편: 밈(Meme), 스톡홀름 증후군, 프레이밍(Framing) (2) | 2024.10.19 |
| 투자관련 용어정리 1편: FOMO, 확증편향, 손실회피 (4) | 2024.10.12 |


